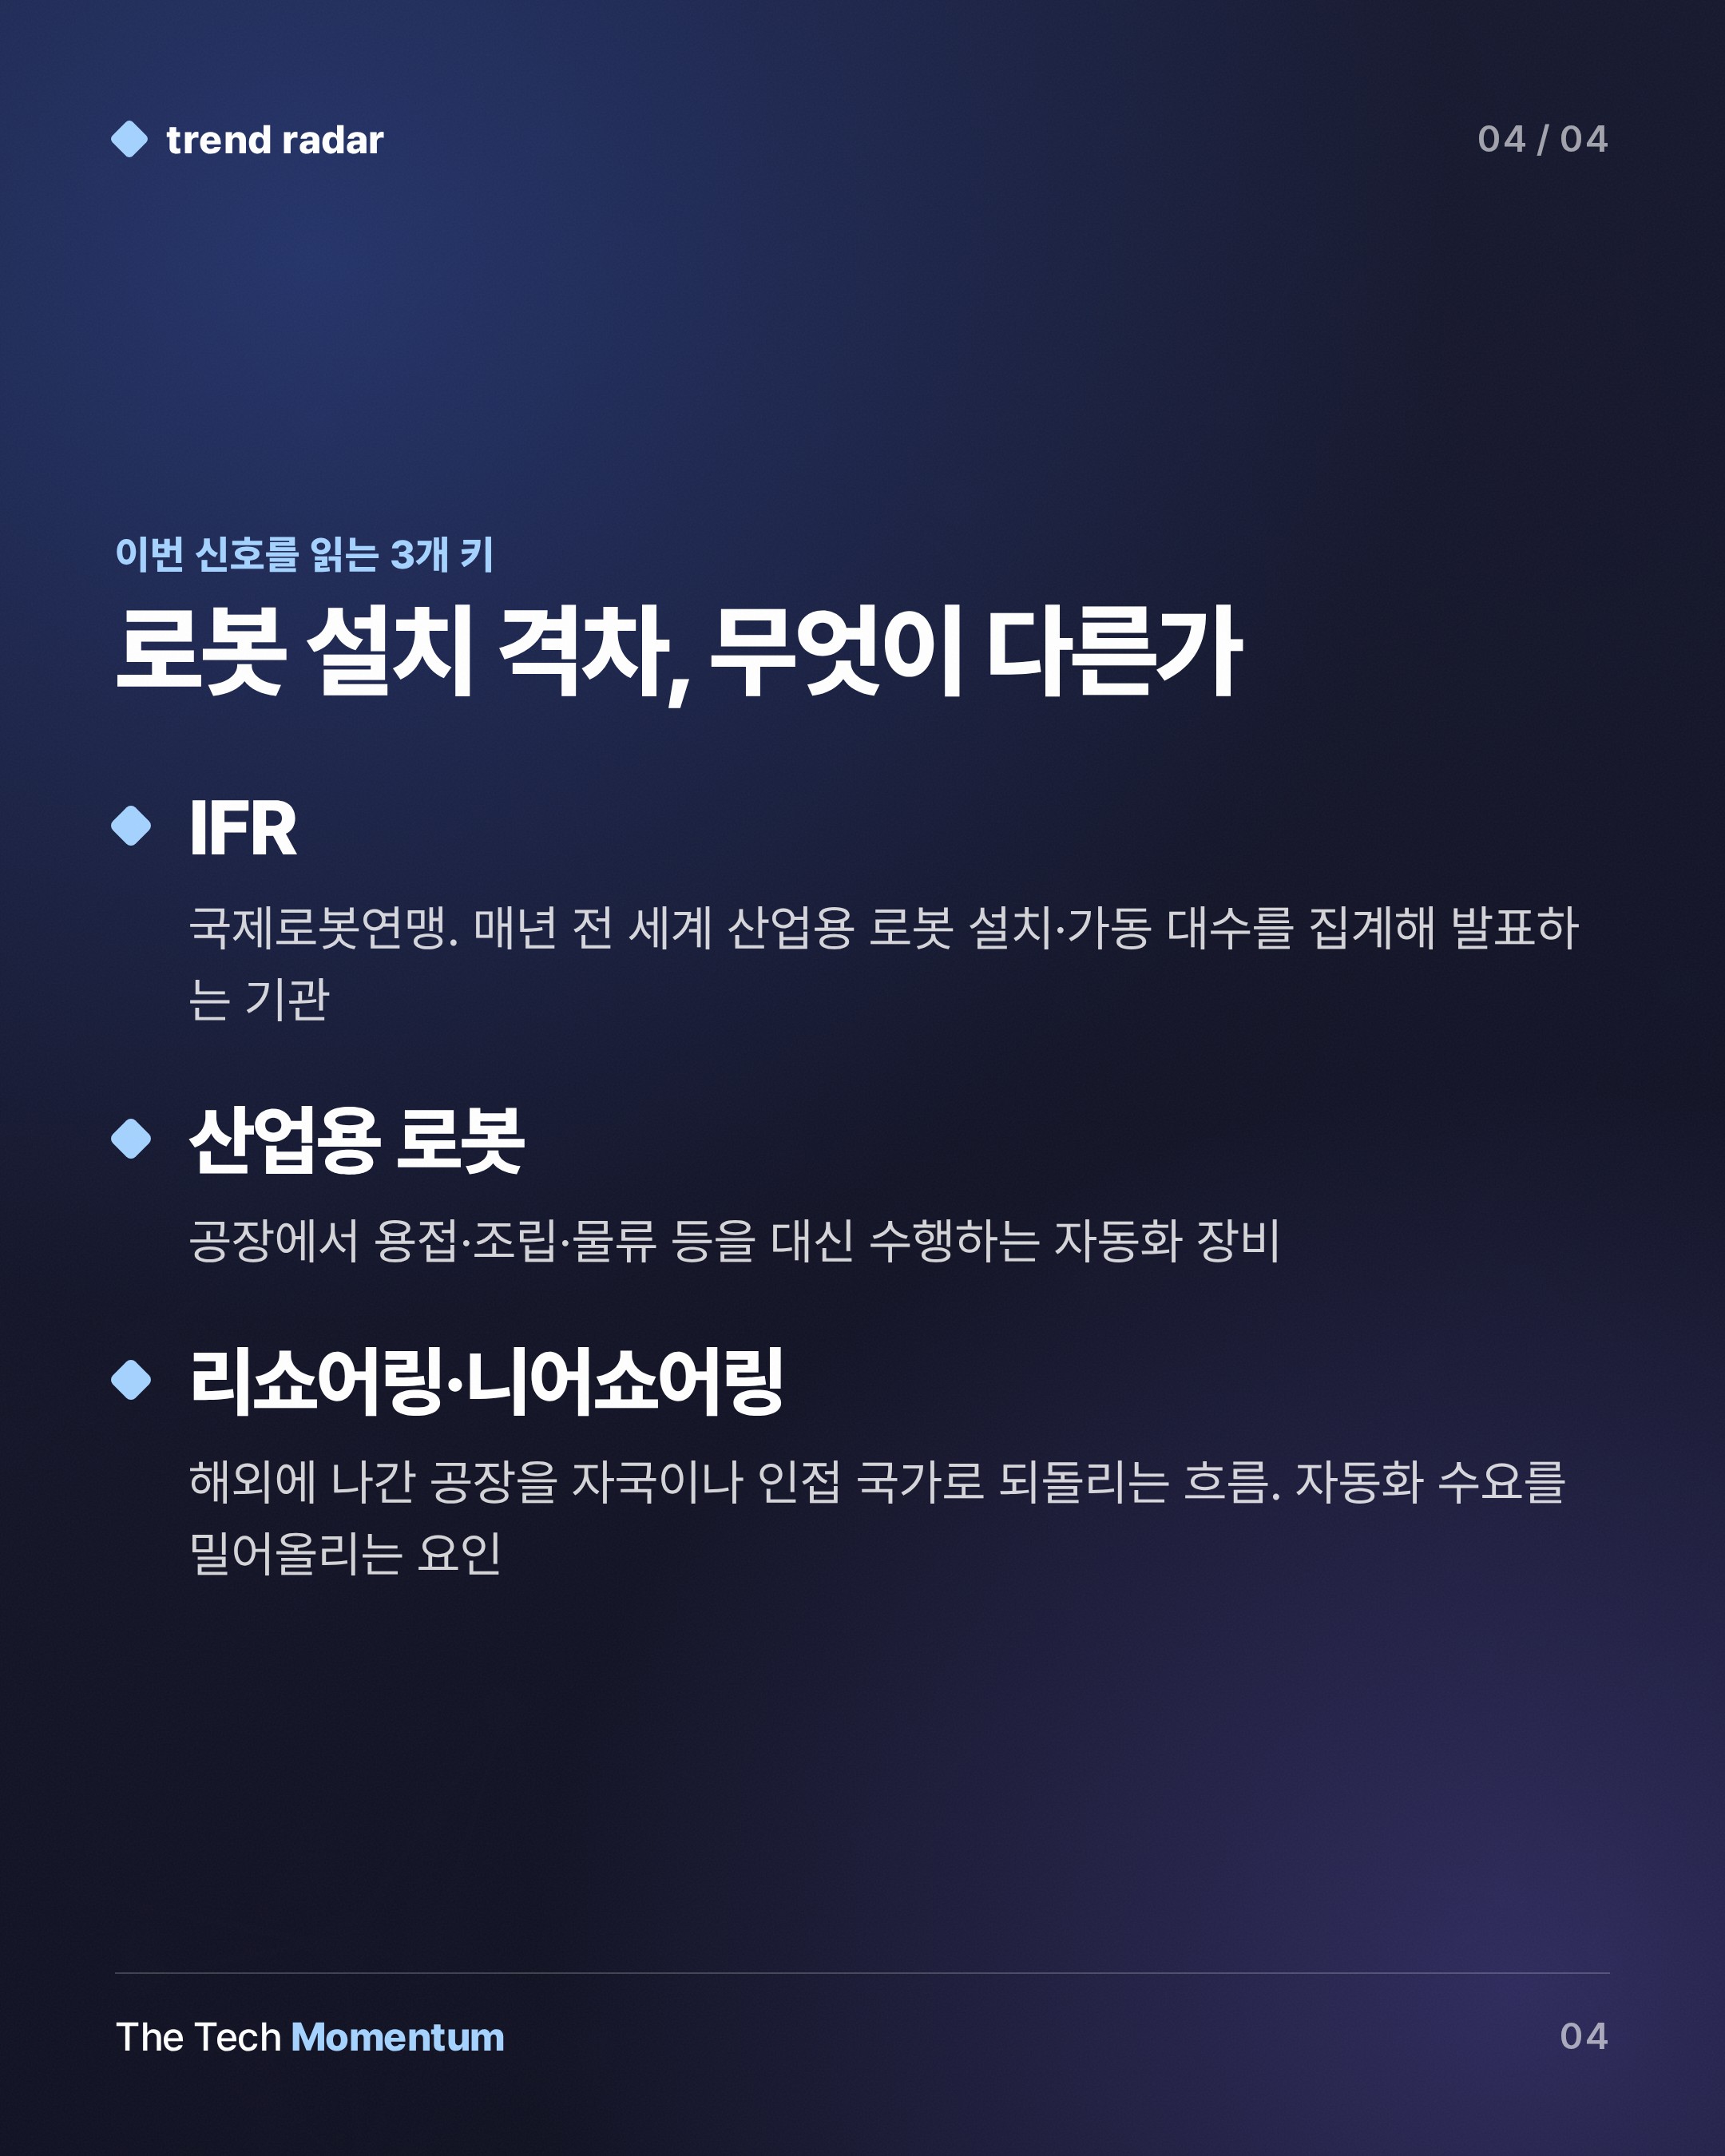
2025년 말 기준, 전 세계 공장에서 돌아가는 산업용 로봇이 500만 대를 넘었다. 국제로봇연맹(IFR)이 발표한 수치다. 전년 대비 9% 증가, 7년 전의 두 배다.
신규 설치만 따지면 증가세가 더 가파르다. 2025년 한 해 동안 전 세계 공장에 새로 깔린 로봇은 60만 대 이상으로, 전년 대비 11% 늘었다. IFR 회장 Jane Heffner는 "산업 자동화가 빠른 속도로 진행되고 있다"며 "가장 강한 성장은 아시아에서 일어나고 있고, 아메리카가 뒤를 잇는다. 유럽은 더디게 움직이고 있다"고 말했다.
중국이 59%, 독주 체제 굳히다
중국의 2025년 신규 설치는 35만 4,000대로, 전년보다 약 6만 대 늘었다. 전 세계 설치의 59%다. 전년 대비 20% 증가율이다. 중국 자국 제조사의 설치 대수는 19만 5,000대로 15% 늘었고, 자국 시장 점유율은 55%다.
Launchpad Build AI의 CEO Jon Quick은 "로봇 역량은 기하급수적으로 늘고 비용은 내려가고 있다. 지금은 로봇을 만들기 좋은 시기"라면서도, "중국의 로봇 설치 지배력만으로는 수출 과제나 내수 소비 문제를 해결하기 어렵다"고 짚었다. 그는 이를 뒤집어 보면 다른 지역 제조업체에 기회가 된다고 덧붙였다.
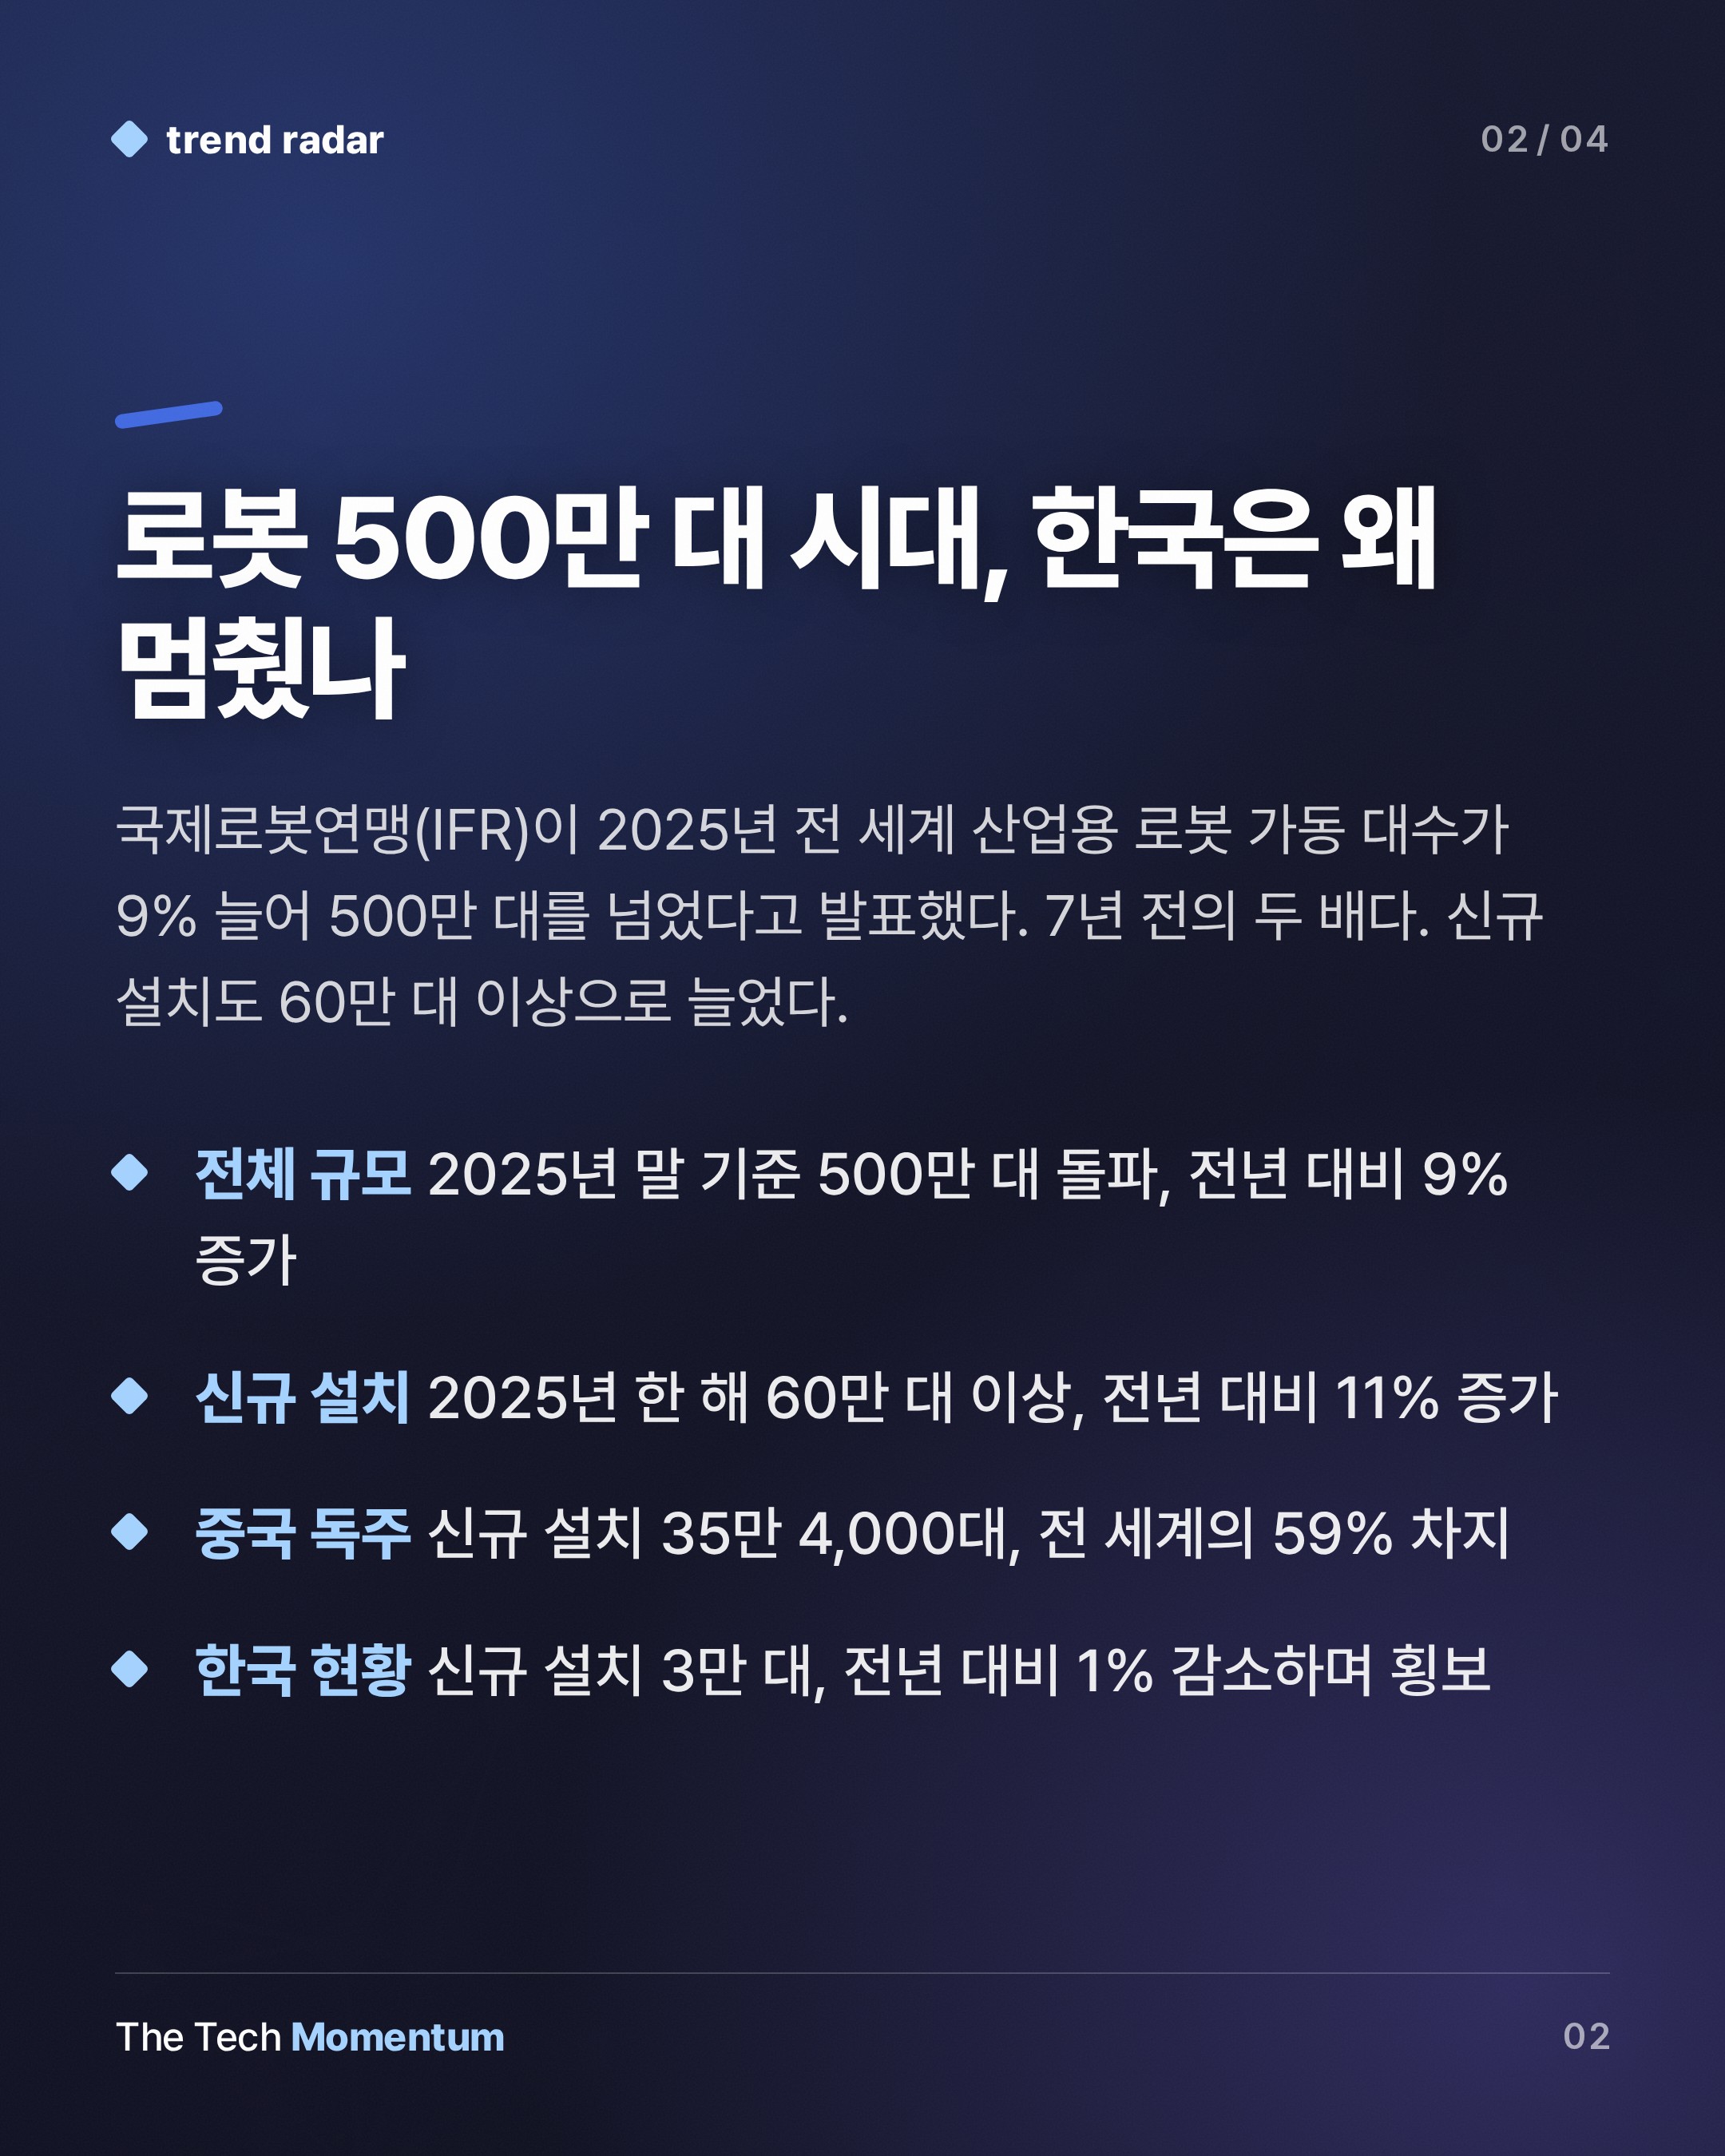
미국은 2025년 일본을 제치고 세계 2위 시장으로 올라섰다. 신규 설치 약 3만 8,500대로 12% 증가, IFR 집계 사상 세 번째로 높은 수치다. 일본은 3만 6,219대로 19% 줄어 3위로 내려앉았다. IFR은 일본 시장이 단기·중기적으로 큰 회복을 기대하기 어렵다고 봤다.
한국, 6년째 3만 대 언저리
한국의 2025년 신규 설치는 3만 대로 전년 대비 1% 감소했다. IFR에 따르면 한국의 연간 설치 대수는 2019년 이후 약 3만 1,000대 수준에서 횡보하고 있다. 세계 4위 자리는 지켰지만 증가율은 사실상 멈춰 있다.
변화는 2027년 이후에 올 수 있다. IFR은 자동차 산업의 신규 투자가 2027~2028년 효과를 낼 것으로 봤다. 이 투자가 현실화되면 한국의 로봇 수요가 기존 추세를 깨고 늘어날 수 있다는 전망이다.
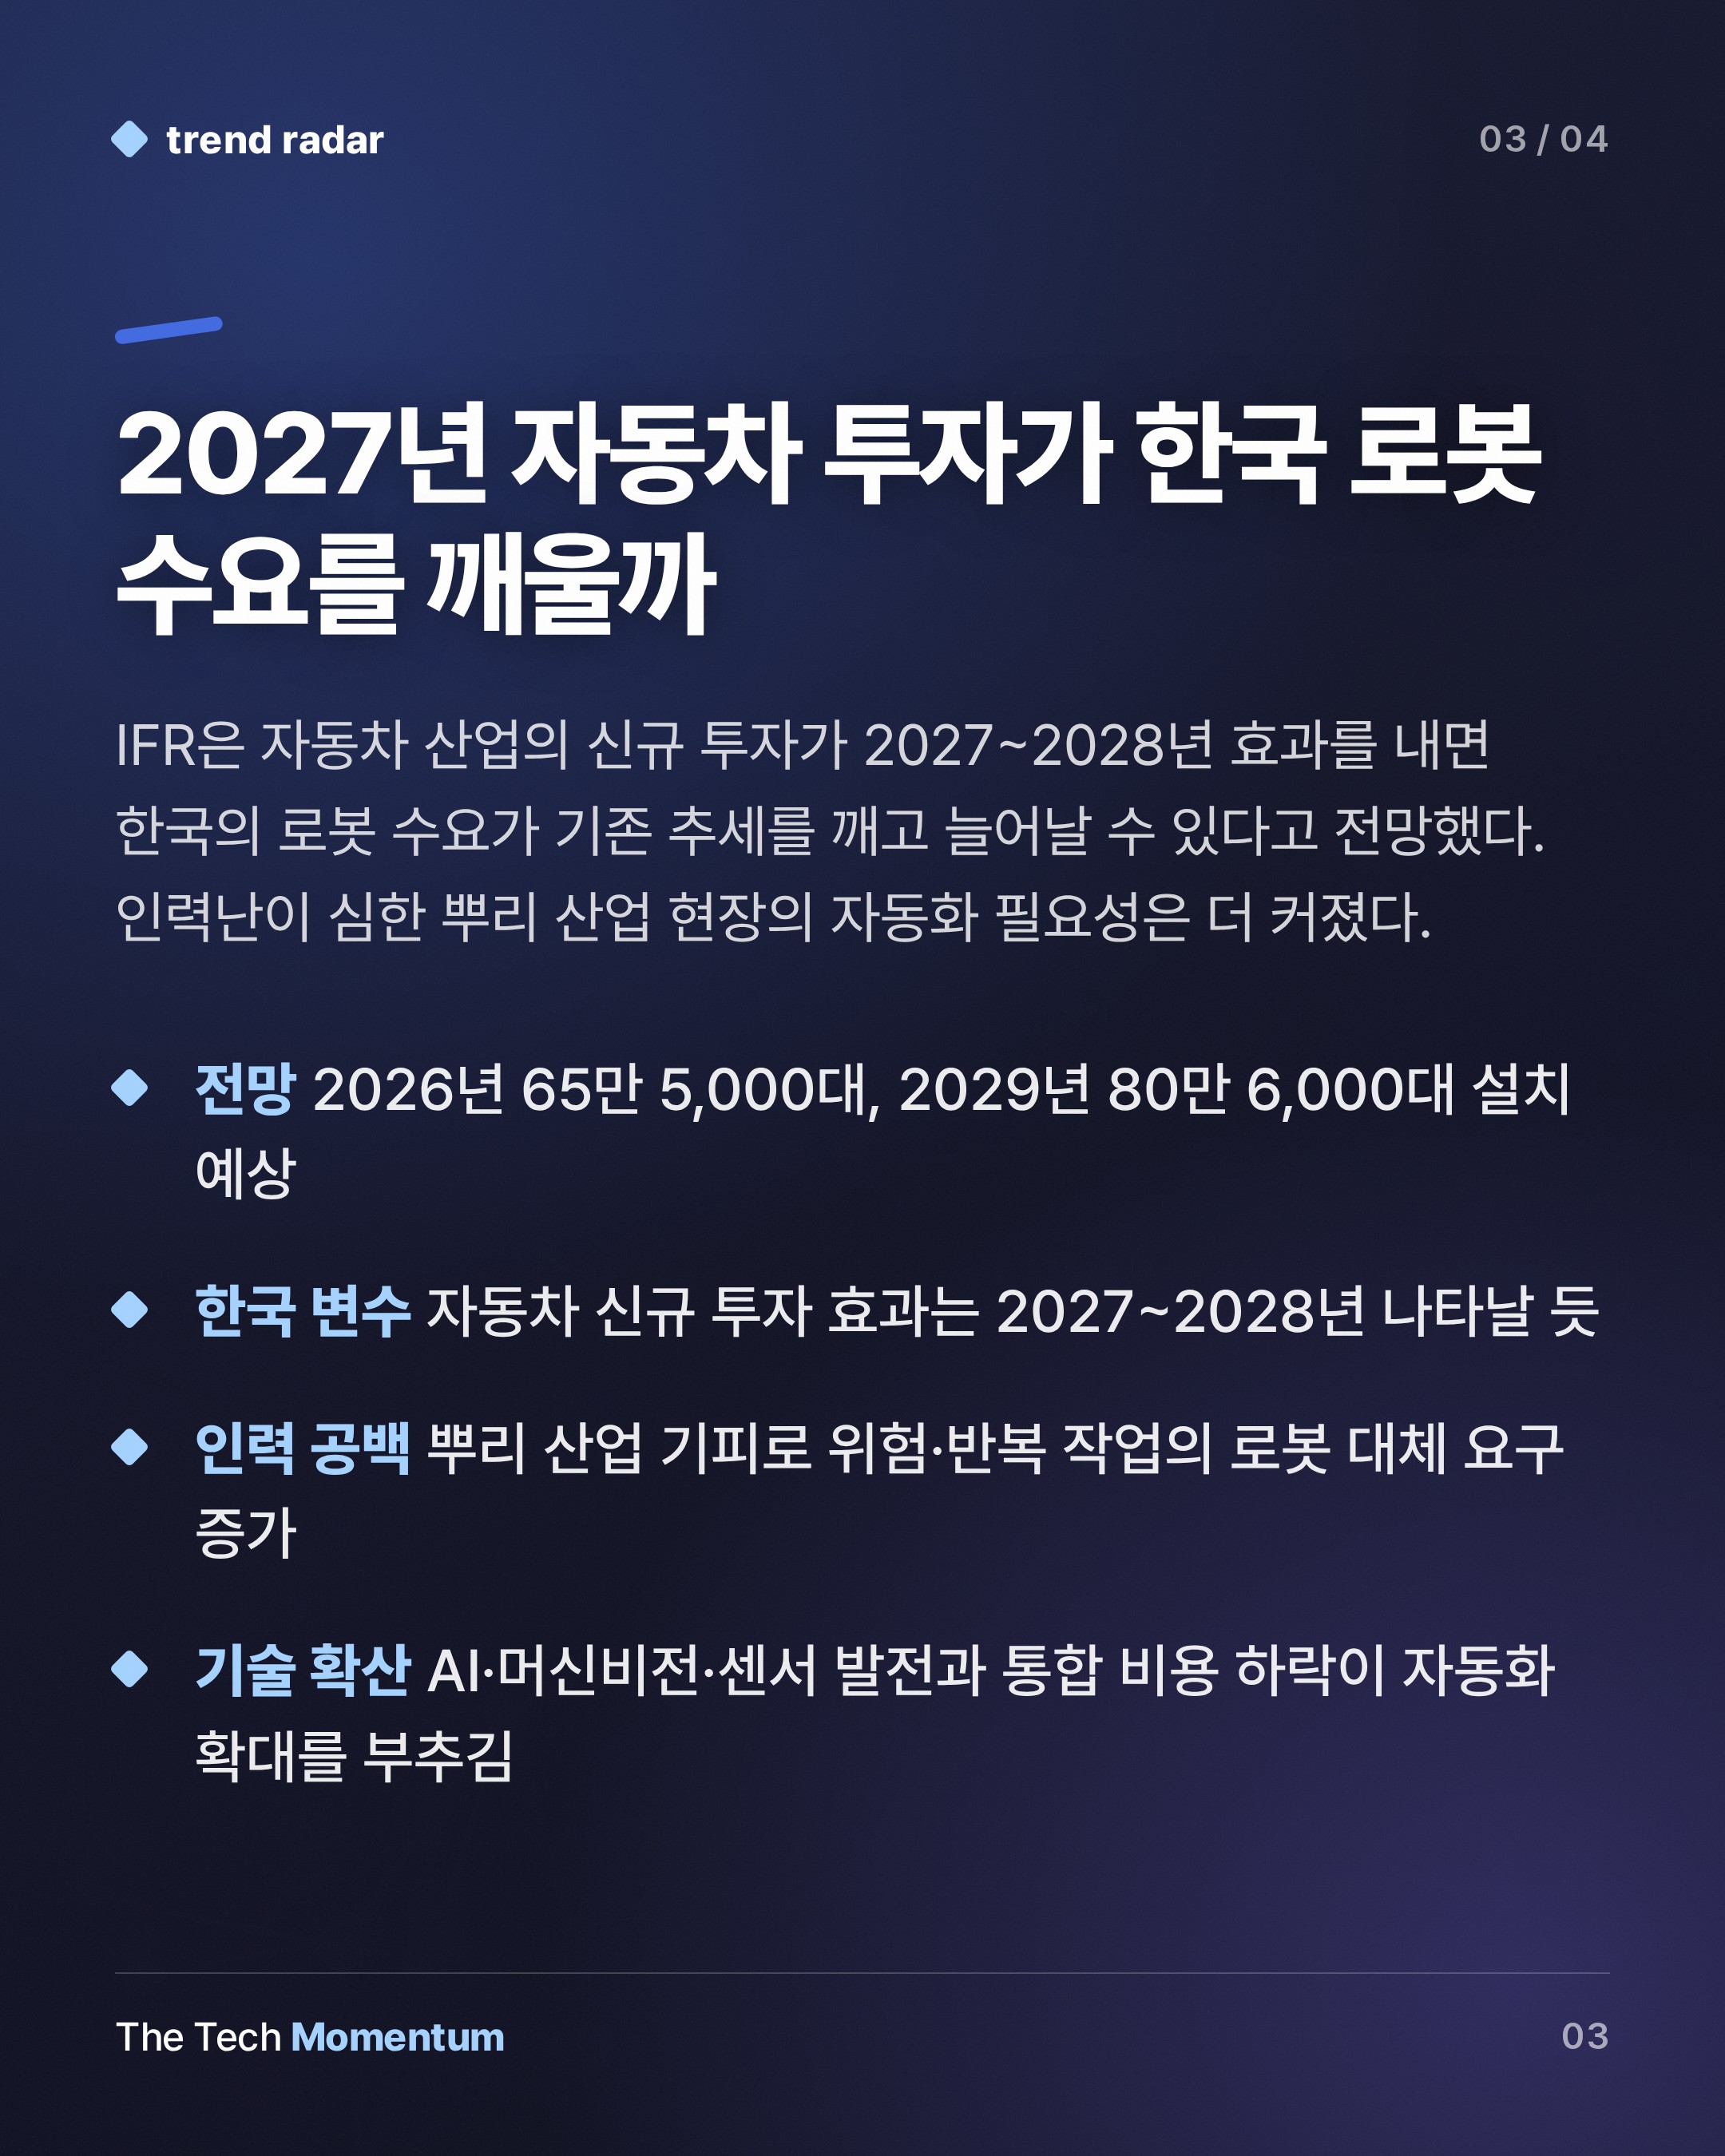
한국 제조업은 인력난이 심화하고 있다. 특히 뿌리 산업(주조·단조·용접 등) 현장은 기피 직종으로 꼽힌다. Quick이 언급한 "아무도 하려 하지 않는 일, 위험한 일을 로봇에게"라는 논리가 한국 제조 현장에도 그대로 적용되는 구조다. 자동화 투자 속도가 경쟁국에 비해 느린 것은 그 공백이 그만큼 오래 유지된다는 의미이기도 하다.
인도는 2025년 1만 500대를 설치해 15% 성장, 세계 6위로 올라섰다. 2020~2025년 연평균 성장률(CAGR)은 27%다. 절대 규모는 아직 작지만 증가 속도는 주요국 중 가장 빠르다.
유럽은 감속, 브라질은 급등
유럽 최대 시장인 독일은 2025년 설치가 8% 줄어 2만 5,000대 미만으로 떨어졌다. EU 전체 설치의 41%를 차지하지만 자동차 산업 비중이 줄면서 수요가 둔화하고 있다. 이탈리아(-11%), 프랑스(-8%), 스페인(-15%)도 모두 감소했다.
반면 브라질은 38% 급증해 약 4,300대를 설치했다. 자동차 산업이 주도했는데, 중국 자동차 제조사의 브라질 투자가 핵심 원인이라고 IFR은 분석했다. 자동차 부문 설치만 약 2,100대로 212% 뛰었다.
IFR이 보는 2026~2029
IFR은 2026년 설치가 9% 늘어 65만 5,000대에 이르고, 2029년에는 80만 6,000대에 달할 것으로 전망했다. 공급망 재편, 각국의 무역 정책, 지정학적 갈등이 제조업 리쇼어링·니어쇼어링을 자극하고, 이것이 자동화 수요를 밀어올린다는 논리다.
IFR은 AI·머신비전·센서 기술 발전이 로봇 역량을 계속 높이고, 프로그래밍과 시스템 통합 비용이 낮아지면서 자동화가 새로운 산업과 고객층으로 확산될 것이라고 봤다.
Quick은 "미국에서만 제조·조립 분야 공석이 수십만 개에 달하고, 2030년까지 200만 개로 늘어날 것"이라며 "사람이 하려 하지 않는 일, 신체에 해를 끼치는 일을 로봇이 대신하는 것"이라고 말했다. 인구 고령화와 제조업 기피 현상이 겹친 한국에서도 같은 논리가 적용된다.