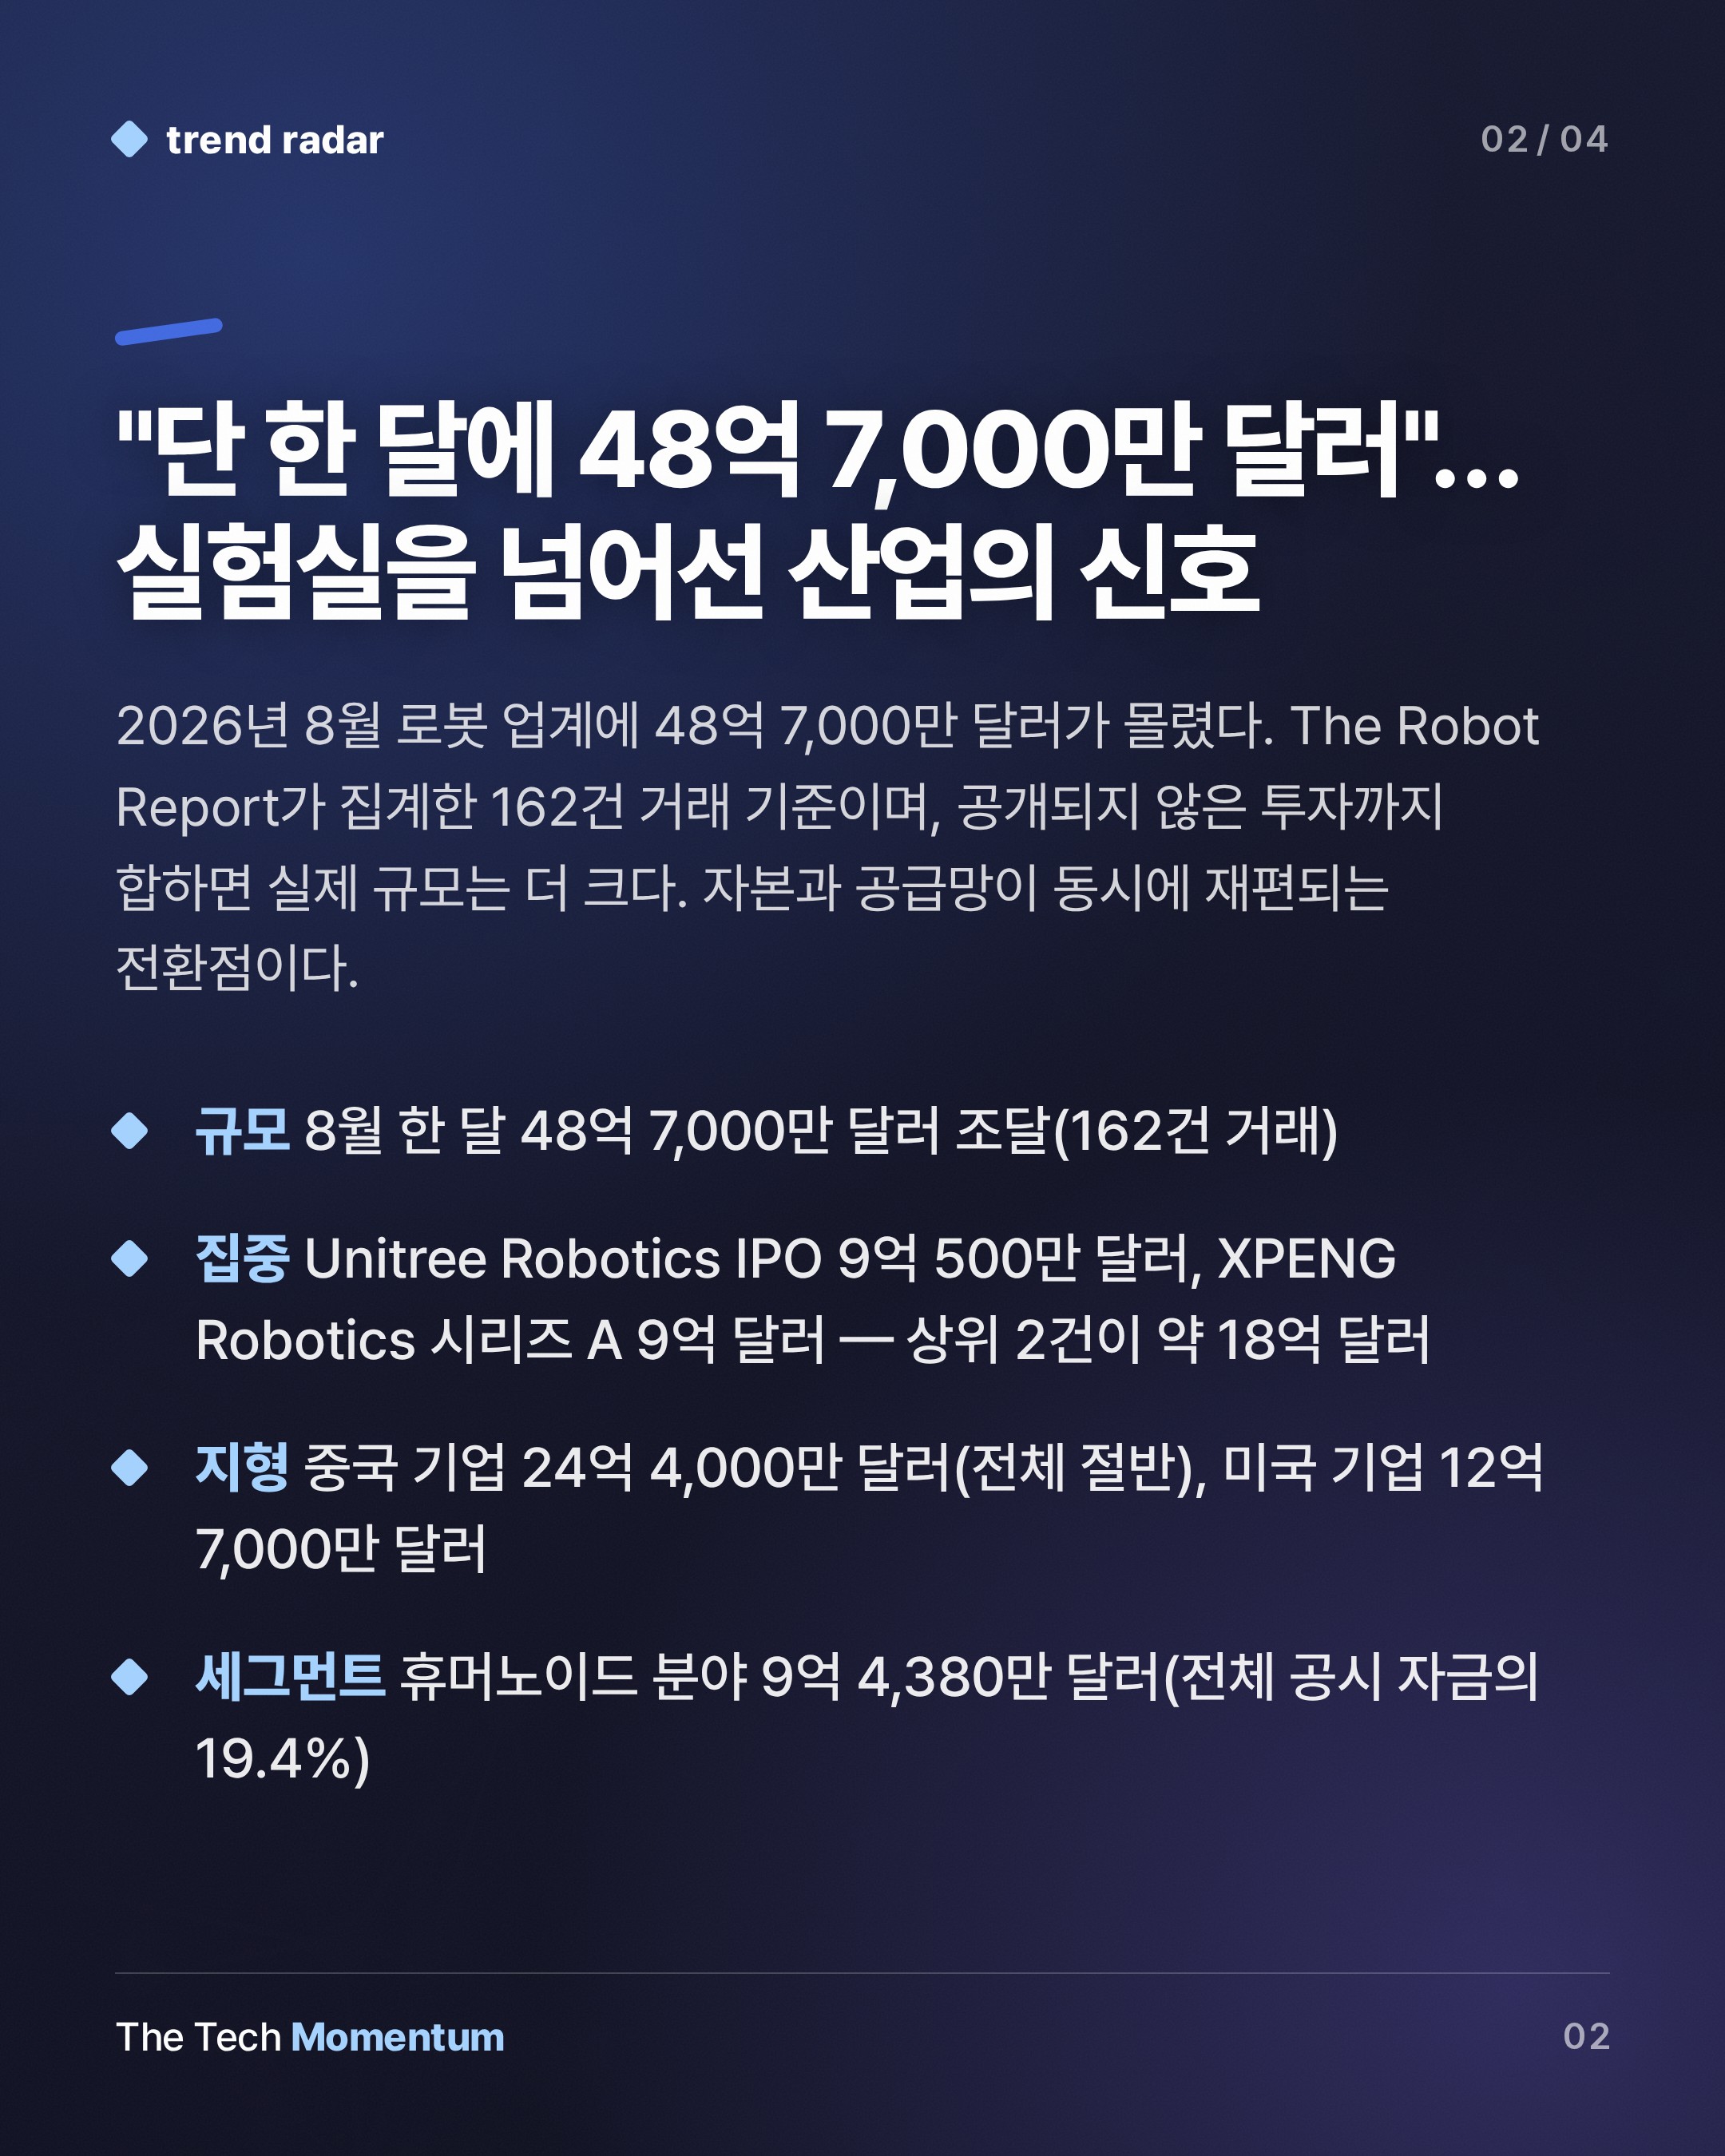
2026년 8월, 로봇 업계에 48억 7,000만 달러가 흘러들었다.
The Robot Report가 집계한 162건의 거래 기준이다. 공개되지 않은 투자까지 합산하면 실제 규모는 이보다 훨씬 크다. 단 한 달 만에 이 규모가 쌓였다는 사실 자체가, 로봇 산업이 실험실 단계를 완전히 벗어났다.
두 건이 18억 달러를 삼켰다
8월 최대 거래 두 건은 모두 중국에서 나왔다. Unitree Robotics가 9억 500만 달러 규모 IPO를 완료했고, XPENG Robotics가 9억 달러 시리즈 A를 유치했다. 두 거래만으로 약 18억 달러가 움직였다. 상위 5개 거래 합산이 33억 달러를 넘는다.
중국 기업들이 가져간 공시 자금은 약 24억 4,000만 달러로, 전체의 절반 수준이다. 미국 기업들이 12억 7,000만 달러로 뒤를 이었다. 휴머노이드 분야에는 약 9억 4,380만 달러가 몰렸는데, 전체 공시 자금의 19.4%다. XPENG의 시리즈 A가 이 중 대부분을 차지했다.
자본만 중국으로 간 게 아니다
투자 지형이 중국 쪽으로 기우는 동안, 공급망 구조도 조용히 바뀌었다.
MIR DATABANK와 Estun 자료에 따르면, 2025년 기준 중국 산업용 로봇 시장에서 자국 브랜드 점유율은 약 55%다. 2020년 무렵 30% 미만이었던 것과 비교하면 5년 만에 25%포인트 가까이 뛰었다.
오랫동안 이 시장을 나눠 가졌던 건 Fanuc, ABB, Yaskawa, Kuka — 이른바 '4대 가문'이었다. 지금도 글로벌 설치 기반과 고급 자동차·반도체 공정에서는 이들이 강세를 유지한다. 하지만 중국 내 신규 라인 수주에서 판도가 달라졌다.
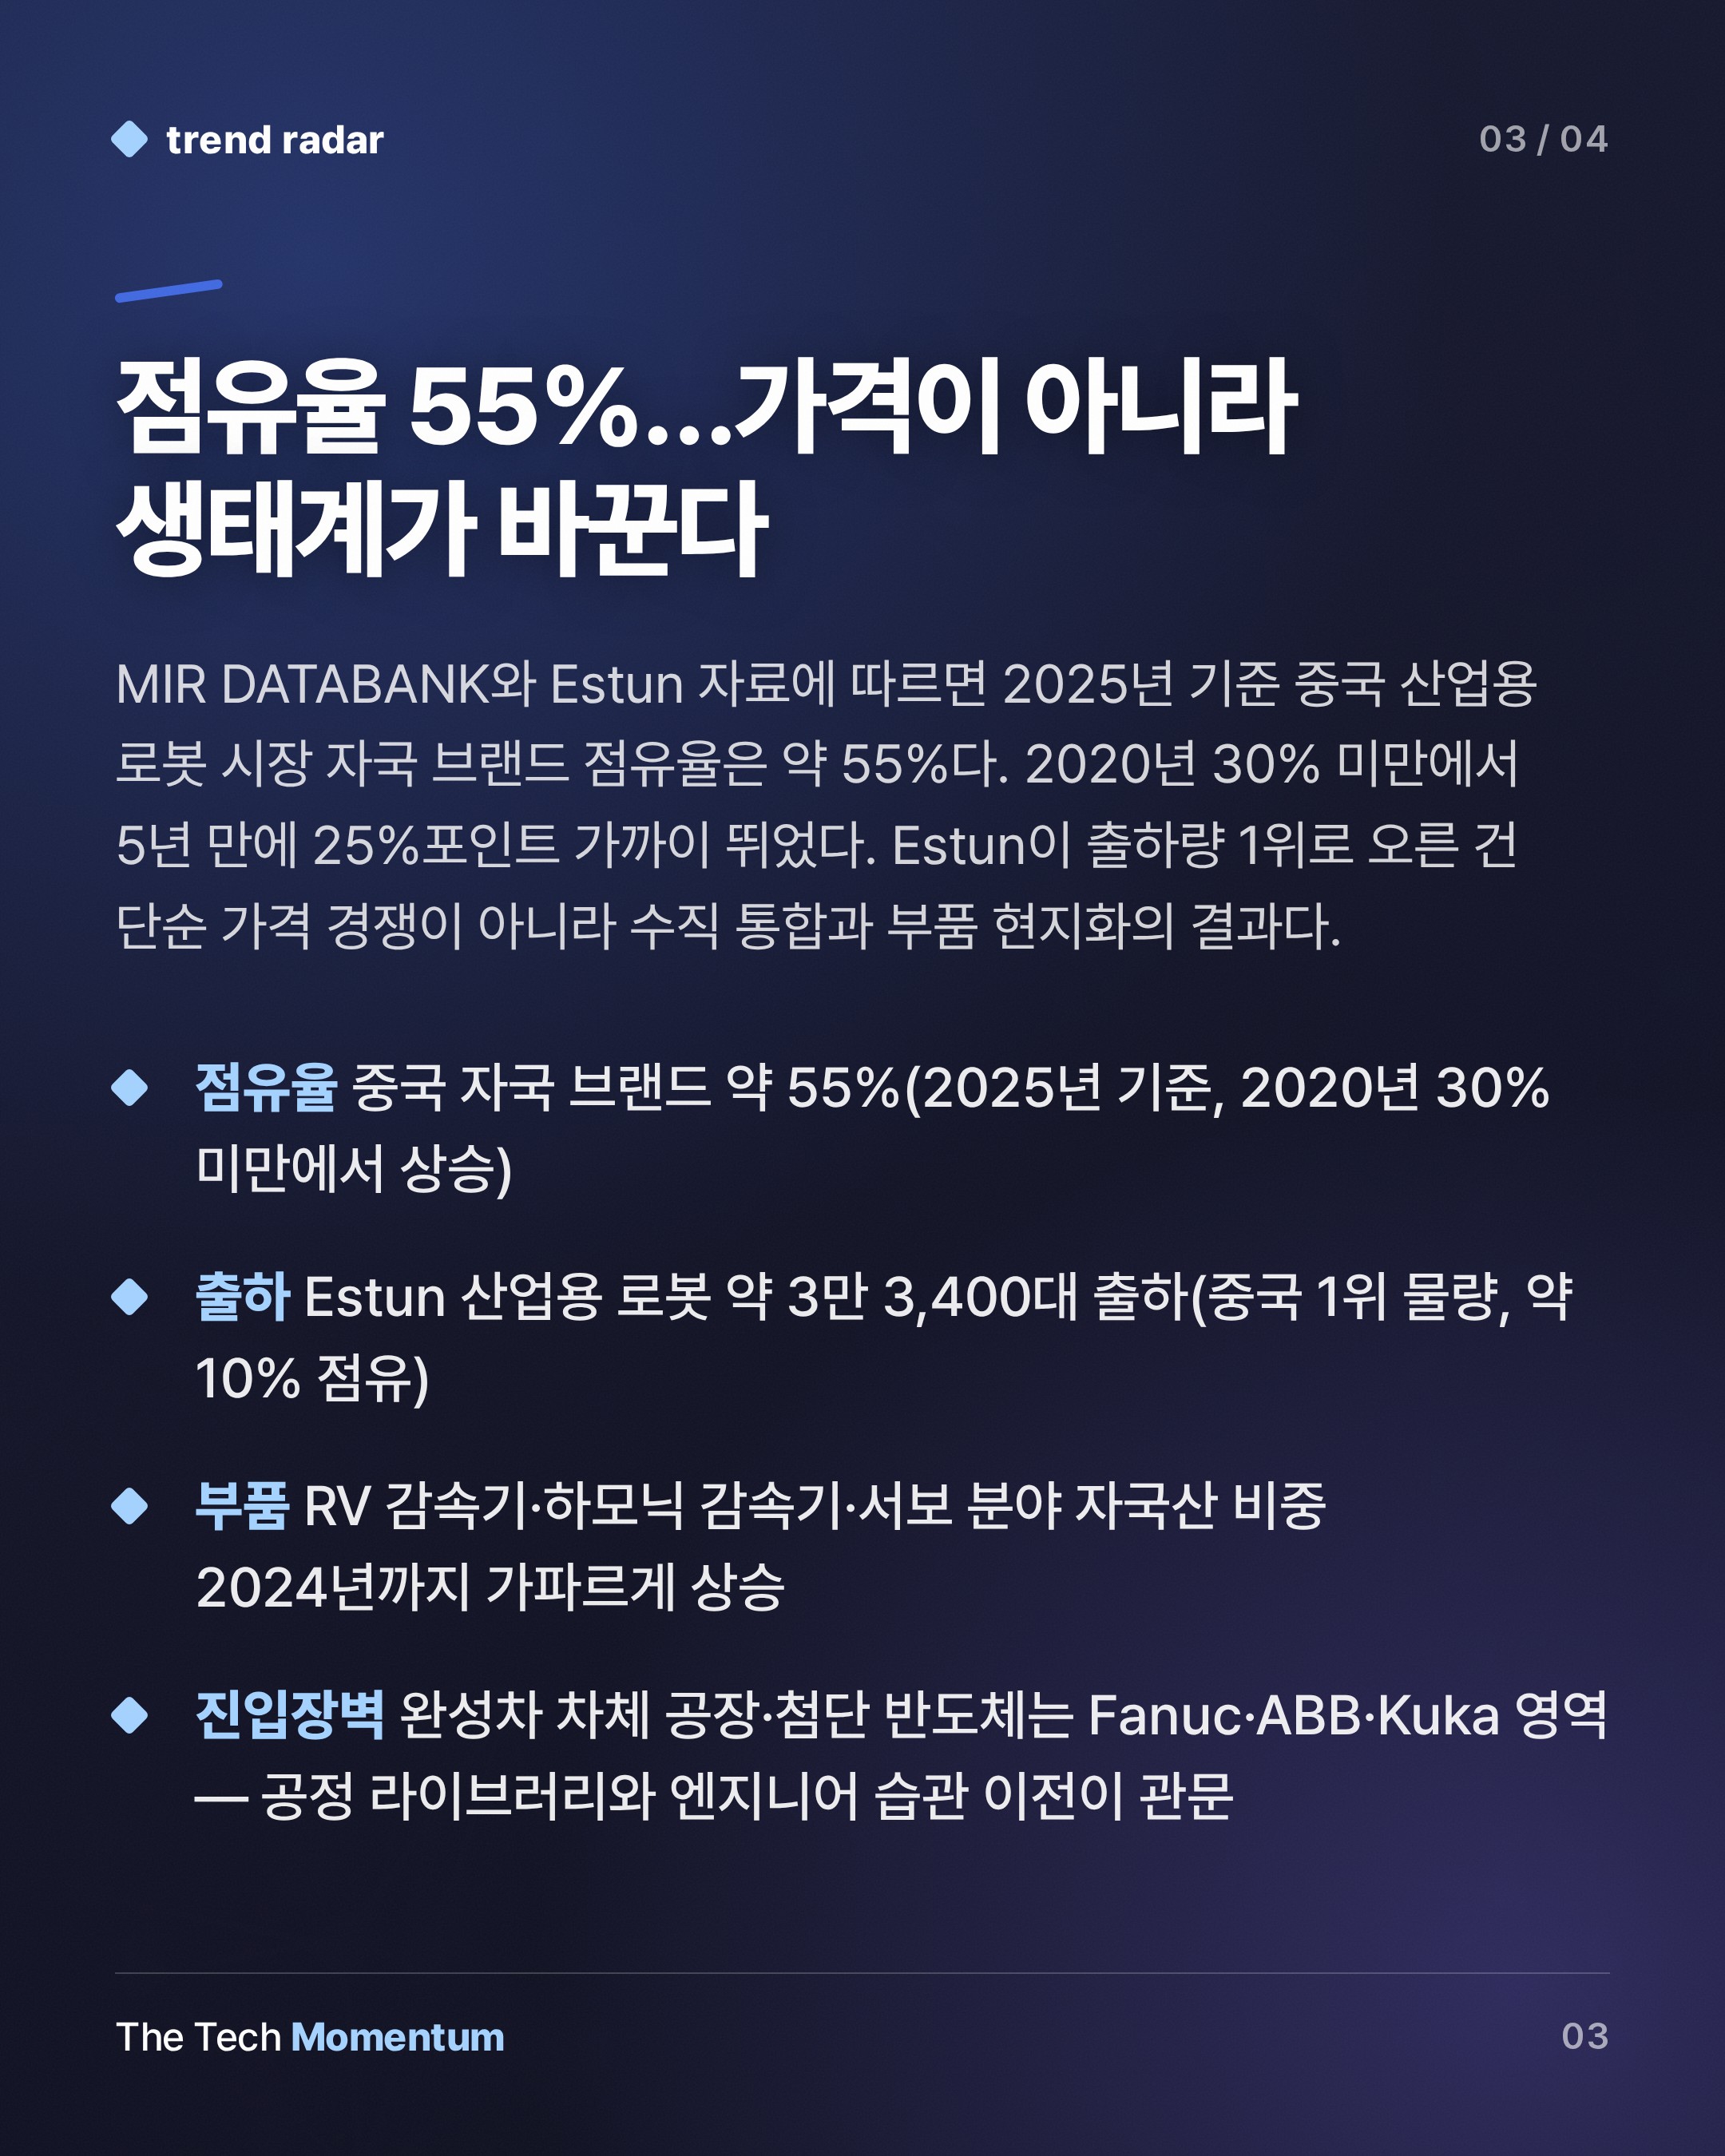
Estun은 2025년 산업용 로봇 약 3만 3,400대를 출하해 전체 브랜드 통합 기준 중국 1위 물량을 기록했다고 밝혔다. 약 10% 점유율이다. Inovance는 전체 약 9.2%, SCARA 부문에서는 약 25%를 차지했다.
팔만 바꾸는 게 아니다
이 전환이 단순한 가격 경쟁으로 읽히면 오산이다.
Estun은 모션 컨트롤러와 서보에서 시작해 로봇 본체, 워크스테이션으로 수직 통합을 밀어붙이고 있다. Inovance는 서보·제어 기반에서 SCARA, 6축 암, 머신 비전으로 스택을 확장했다. 부품 현지화도 함께 진행됐다. GGII 인용 수치 기준으로 RV 감속기, 하모닉 감속기, 서보 분야의 자국산 비중이 2024년까지 가파르게 올라갔다.
경쟁력이 붙은 영역은 구체적이다. 경하중 6축, 용접, 팔레타이징, 협업 로봇에서 자국 브랜드가 이미 과반 점유율을 보고하고 있고, 일부 중급 암에서는 반복 정밀도 ±0.02~0.03mm 수준을 달성했다.
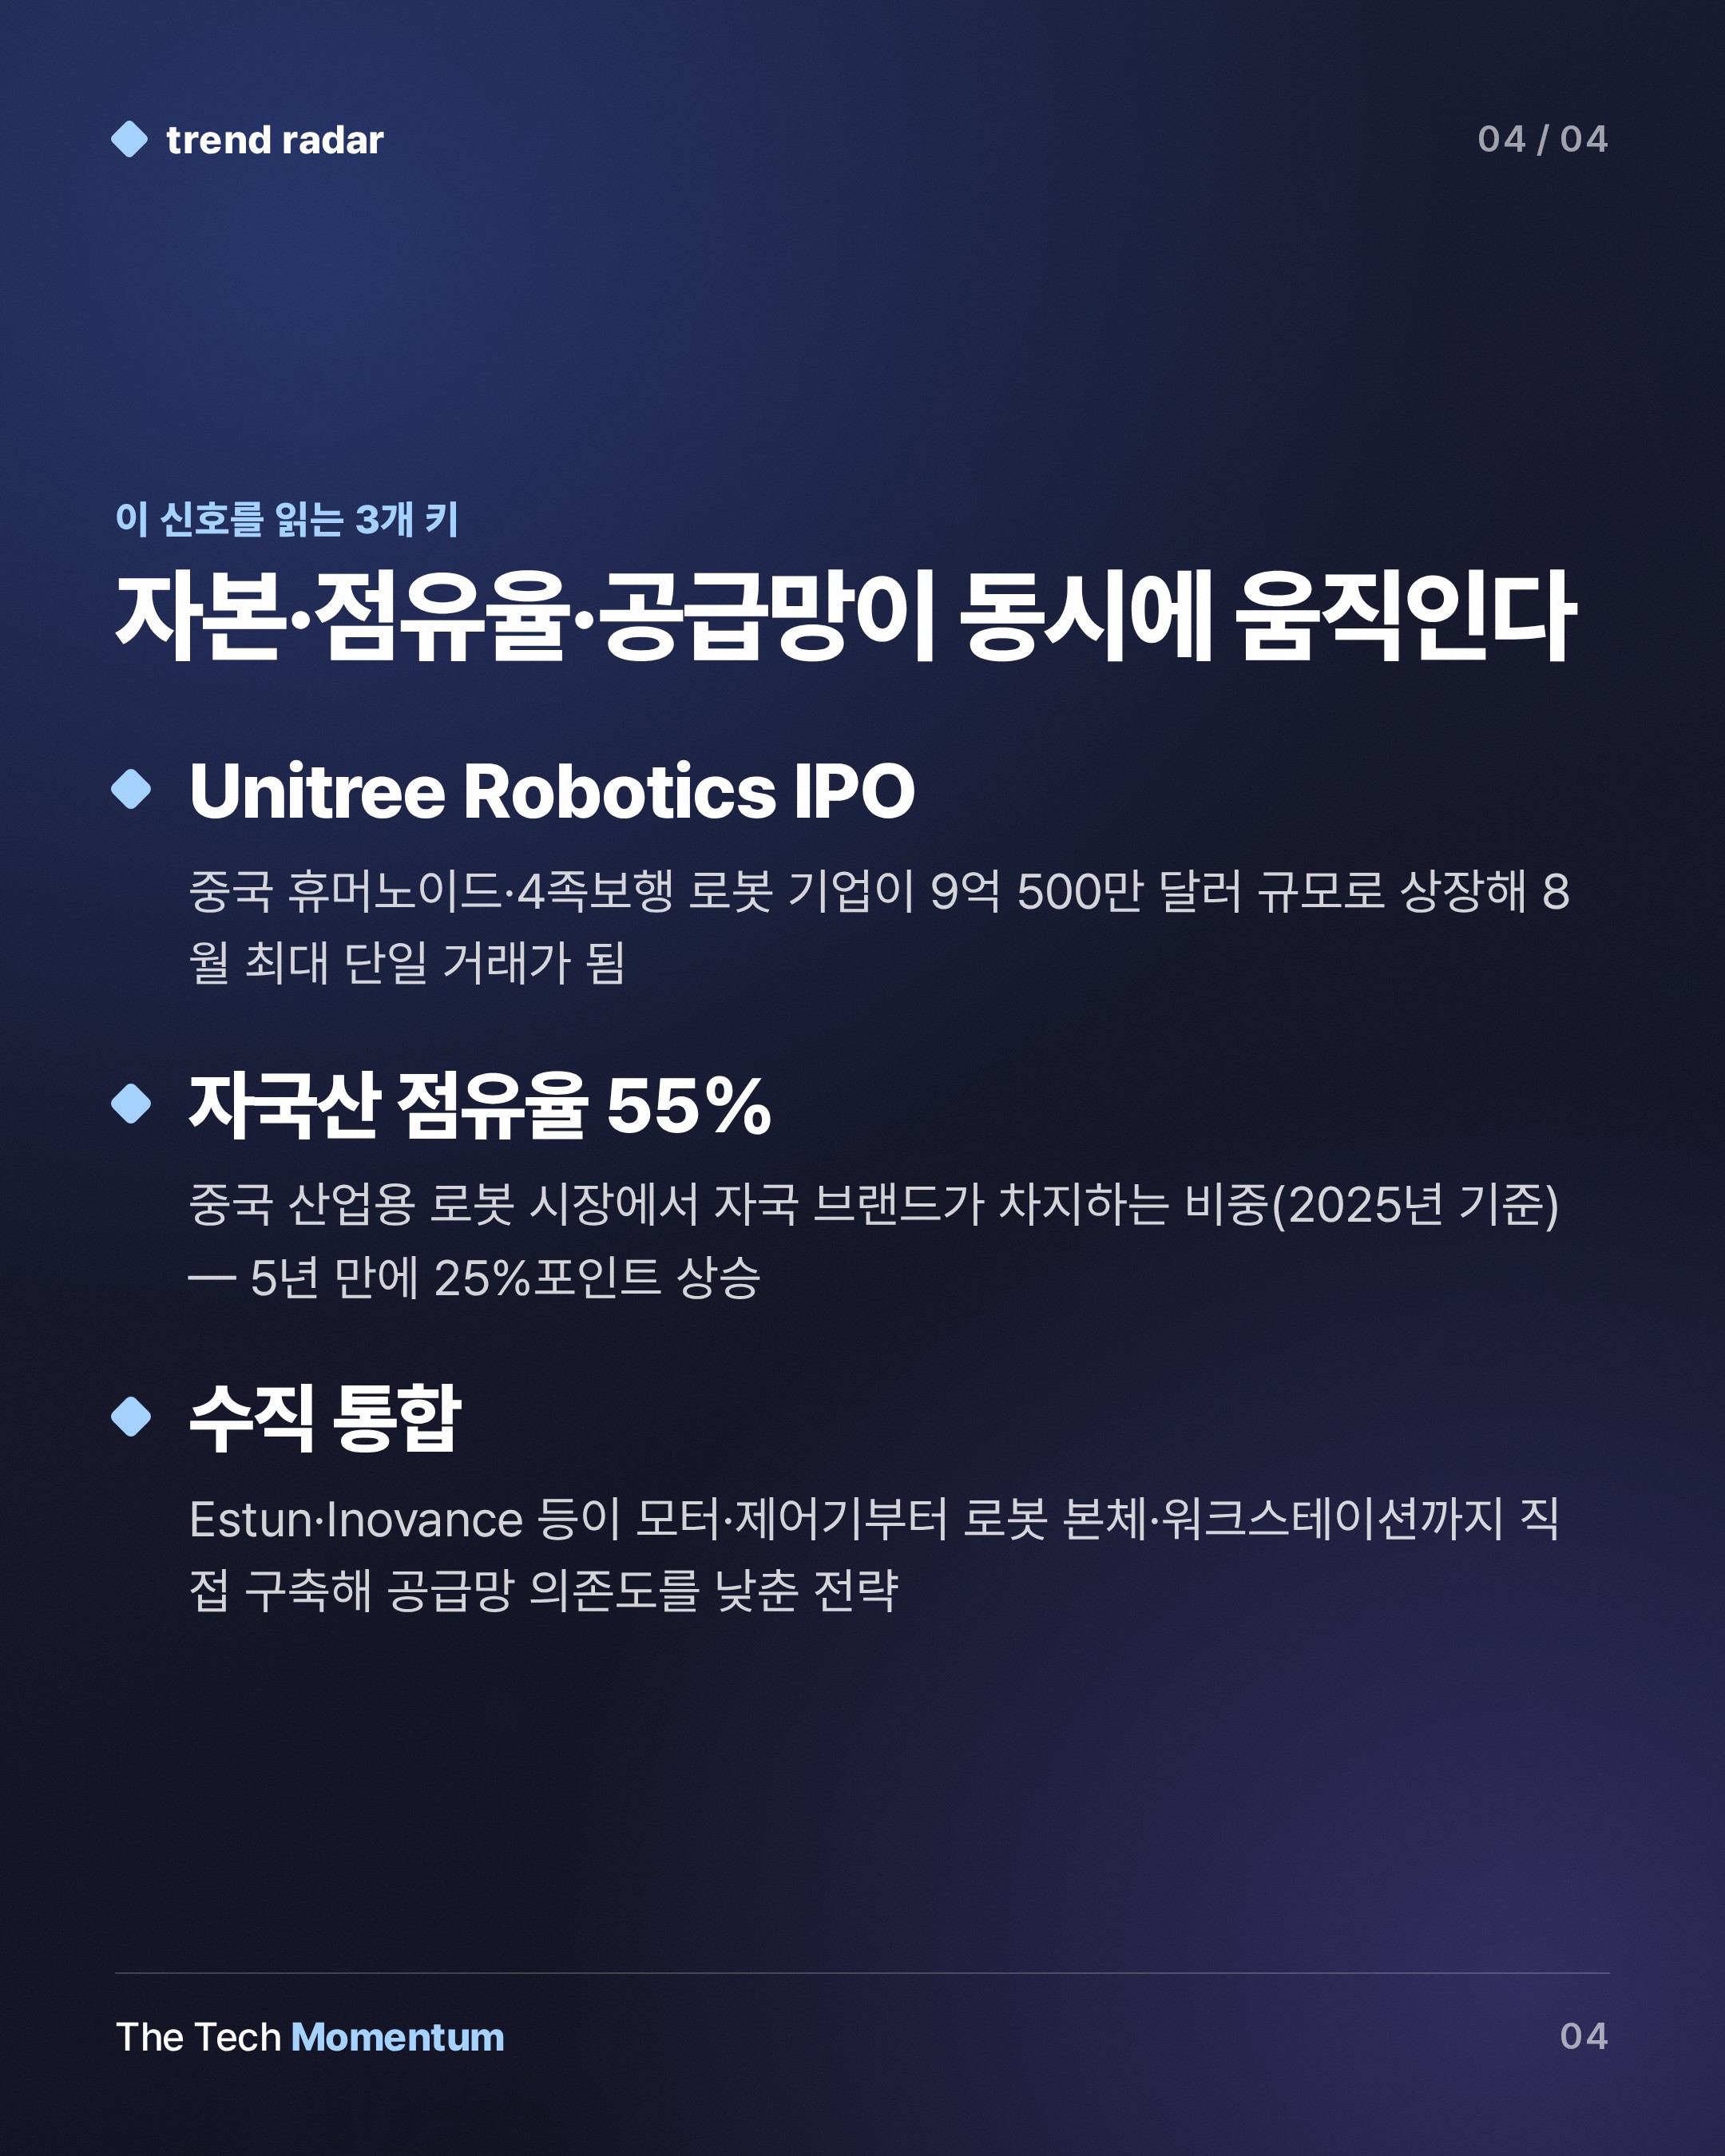
반면 완성차 차체 공장과 첨단 반도체 장비는 여전히 Fanuc, ABB, Kuka의 영역이다. ROBOGUIDE, RobotStudio, KUKA.Sim 같은 오프라인 프로그래밍 툴에는 수십 년치 공정 라이브러리가 쌓여 있다. 브랜드를 교체한다는 건 로봇팔 하나를 바꾸는 게 아니라 프로그램, 공정 노하우, 엔지니어 습관 전체를 이전하는 일이다. Estun이 차체 공장 스폿 용접 수주를 따냈다는 건, 그 벽에 처음 금이 갔다는 신호다.
한국 로봇 기업이 마주할 지형
배터리, 태양광, 3C(가전·컴퓨터·통신) 같은 원가 민감 공정에서 자국산 로봇 채택이 빠르게 늘고 있다는 게 이번 구조 변화의 핵심이다. 이 분야는 한국 로봇 기업들이 중국 시장 진입을 노려온 영역과 겹친다.
글로벌 자본 유치 경쟁에서도 그림이 바뀌었다. 8월 한 달 중국 로봇 기업들이 끌어모은 24억 4,000만 달러는 단순한 투자 통계가 아니다. 자본이 생태계를 두껍게 만들고, 두꺼워진 생태계가 다음 자본을 당긴다. 공급망 현지화와 투자 집중이 맞물리는 속도가 빨라지고 있다.